الصارية نت – تقرير خاص
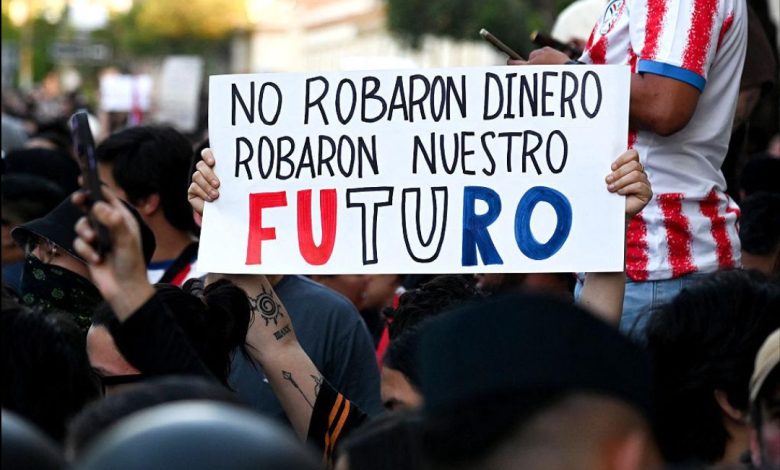
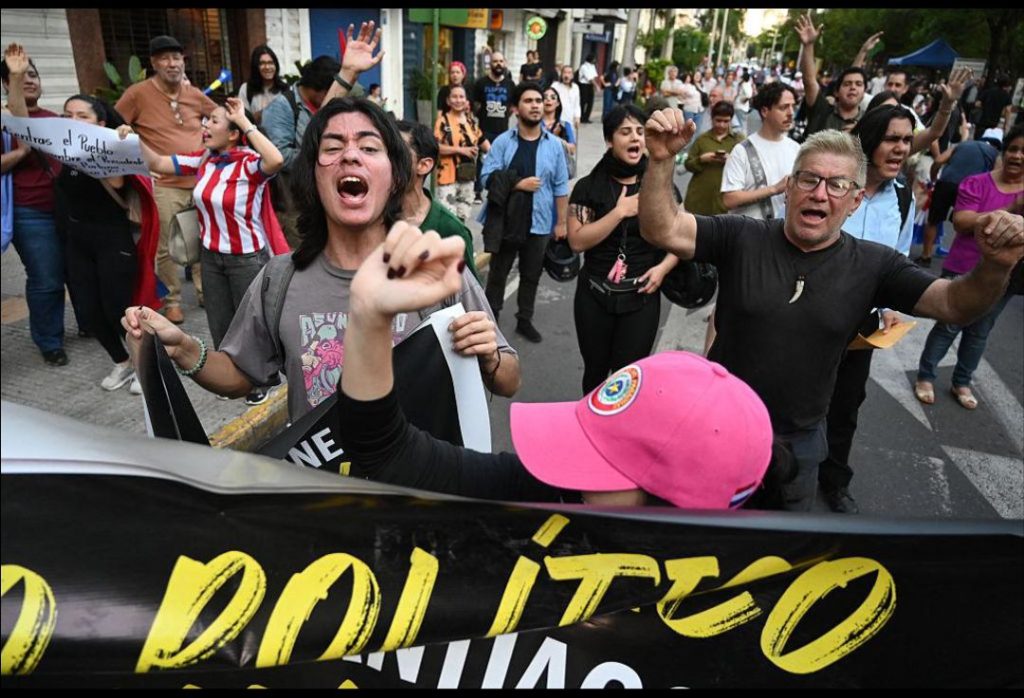
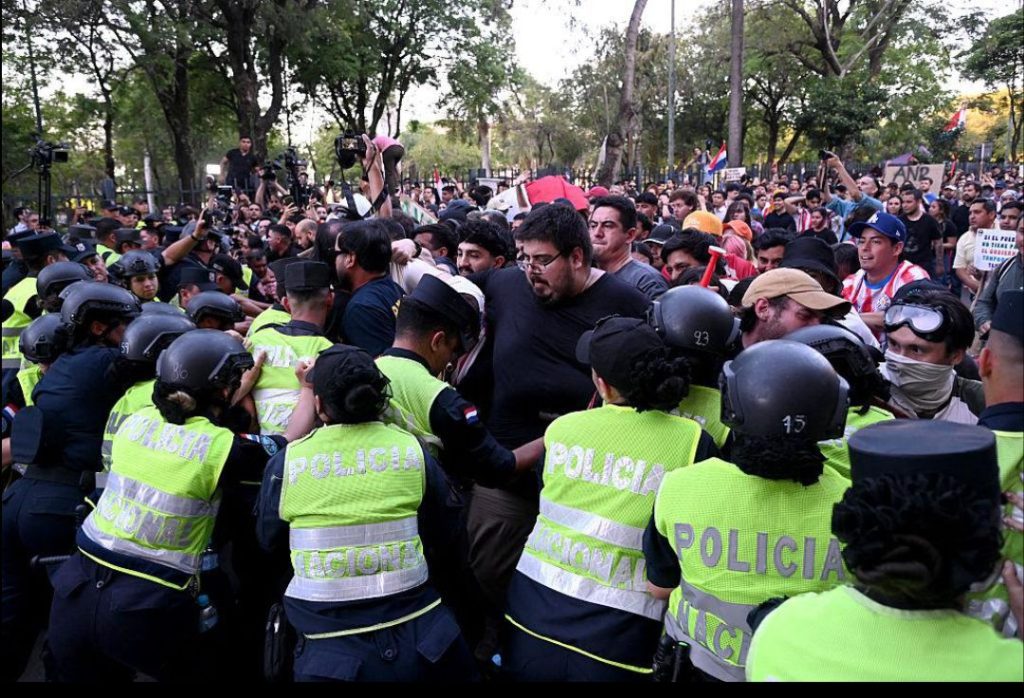
في تطور مالي وسياسي لافت، تحولت أزمة مصرفية في دولة باراغواي الواقعة بأمريكا الجنوبية إلى واحدة من أبرز الأزمات المؤسسية التي شهدتها البلاد، بعدما أدى التدخل في بنك Ueno Bank الرقمي إلى تجميد حسابات ملايين العملاء، واندلاع احتجاجات شعبية، وانتهاء الأزمة بعزل رئيس الجمهورية سانتياغو بينيا، في واقعة أعادت إلى الواجهة أسئلة جوهرية حول أمن الأموال في المؤسسات المالية الرقمية، وحدود الرقابة على المصارف والتطبيقات المصرفية.
بدأت الأزمة يوم 3 نوفمبر الجاري، عندما أعلن البنك المركزي في باراغواي التدخل في Ueno Bank وبدء إجراءات تسوية وضعه، بعد اكتشاف تراجع مؤشر الملاءة المالية للمؤسسة إلى أقل من نصف الحد الأدنى المطلوب قانونا، إثر تعديلات على بياناتها المالية خلال عملية مراجعة أوضاعها.
وكان البنك قد توسع بصورة سريعة خلال السنوات الأخيرة، مستقطبا نحو 2.9 إلى 3 ملايين عميل، أي ما يقارب نصف سكان البلاد، كما كان يدير ودائع وأموالا عامة تقدر بنحو 800 إلى 850 مليون دولار.
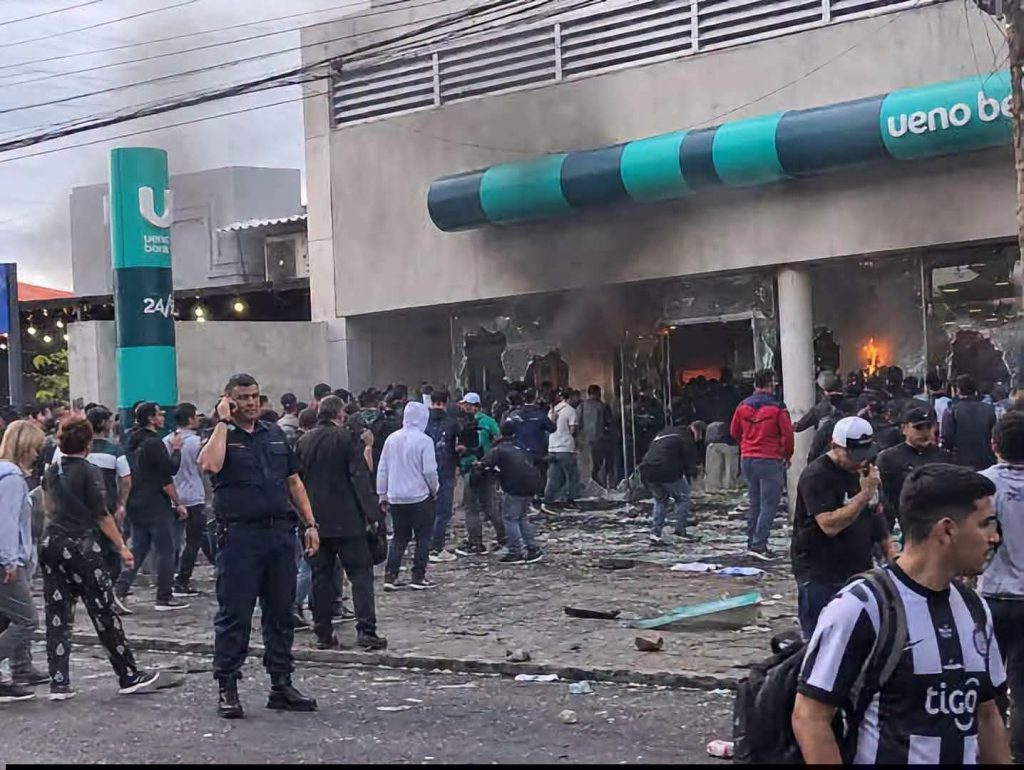
وبمجرد تدخل السلطات، توقفت خدمات البنك، وتعذر على أعداد كبيرة من العملاء الوصول إلى أرصدتهم أو إجراء التحويلات والمدفوعات، ما وضع آلاف الأسر والمتقاعدين والعمال أمام صعوبات مالية مفاجئة.
من أزمة مصرفية إلى زلزال سياسي
لم تتوقف تداعيات الأزمة عند حدود القطاع المالي، بل امتدت إلى أعلى هرم السلطة في البلاد.
فقد واجه الرئيس سانتياغو بينيا اتهامات من نواب المعارضة وبعض أعضاء حزبه تتعلق بشبهات تضارب المصالح، واستخدام النفوذ، والتعامل غير السليم مع الأموال العامة، على خلفية علاقاته السابقة بمجموعة الأعمال المالكة للبنك.
وتشير التحقيقات إلى شبهات تتعلق بمنح قروض لشركات مرتبطة بالمساهم المسيطر في المجموعة، فضلا عن إخفاقات رقابية محتملة في متابعة الوضع المالي للمؤسسة.
ومع تصاعد الاحتجاجات وسحب الدعم السياسي عنه، أعلن بينيا تقديم استقالته يوم 5 نوفمبر، قبل أن تتطور الإجراءات إلى عزله من طرف مجلس الشيوخ يوم 6 نوفمبر، وتولي نائبه بيدرو أليانا الرئاسة.
كما امتدت التحقيقات إلى مسؤولين سابقين في البنك المركزي وإدارة المصرف، وسط إجراءات قضائية بحق عدد من المسؤولين التنفيذيين.
وهكذا تحولت أزمة مصرفية إلى أزمة سياسية ومؤسسية، بعدما أصبح مصير مدخرات المواطنين محور احتجاجات ومطالبات بالمحاسبة واستعادة الأموال.
هل اختفت أموال ثلاثة ملايين مواطن؟
من المهم التمييز بين تجميد الحسابات وضياع الأموال نهائيا.
فالمعلومات الرسمية الصادرة عن البنك المركزي في باراغواي تفيد بأن المؤسسة دخلت إجراءات تسوية منظمة، وليس أن جميع ودائع العملاء قد اختفت أو تعرضت للسرقة.
وأعلن البنك المركزي بدء صرف ضمانات الودائع، مع تحديد سقف للتغطية يصل إلى 228.3 مليون غواراني لكل مودع لدى المؤسسة، كما بدأت المرحلة الأولى من الصرف للمودعين الذين لا تتجاوز ودائعهم 10 ملايين غواراني، وفق شروط محددة.
وتشير تقديرات البنك المركزي إلى أن نحو 97% من المودعين تقع أرصدتهم ضمن سقف ضمان الودائع، بما يسمح باستعادة كامل ودائعهم المشمولة بالضمان، بينما تبقى الأرصدة التي تتجاوز السقف خاضعة لإجراءات التسوية واسترداد الأصول.
وهذا يعني أن الخطر الأكبر الذي واجهه المواطنون لم يكن بالضرورة فقدان أموالهم بصورة نهائية، وإنما فقدان القدرة على الوصول إليها واستخدامها في لحظة واحدة، وهو ما يكفي لتعطيل الحياة الاقتصادية اليومية وإحداث اضطرابات اجتماعية واسعة.
الدرس الموريتاني.. عندما تصبح أموال المواطنين رهينة التطبيقات الرقمية
تفتح هذه الأزمة نقاشا مهما في موريتانيا، التي شهدت خلال السنوات الأخيرة توسعا ملحوظا في استخدام خدمات الدفع الإلكتروني والمحافظ الرقمية والتطبيقات المالية، مثل بنكيلي ومصرفي والسداد وبيم بانك وغيرها.
فقد أصبحت هذه الخدمات جزءا من الحياة اليومية للمواطنين، حيث تستخدم في تحويل الأموال وتسديد الفواتير وشراء الاحتياجات وإدارة المعاملات التجارية، كما بات بعض المستخدمين يحتفظون بأرصدة معتبرة داخل حساباتهم الرقمية.
وهنا يبرز السؤال: ماذا لو تعرضت إحدى المؤسسات التي تقدم هذه الخدمات لأزمة مالية حادة، أو اختراق إلكتروني واسع، أو توقف تقني طويل، أو عجز عن الوفاء بالتزاماتها تجاه العملاء؟
إن أزمة باراغواي تكشف أن الاعتماد الواسع على الخدمات المالية الرقمية، دون ضمانات كافية وشفافية ورقابة فعالة، يمكن أن يحول مشكلة داخل مؤسسة واحدة إلى أزمة تمس حياة أعداد كبيرة من المواطنين.
لكن من الضروري التنبيه إلى أن Ueno Bank كان مصرفا مرخصا يخضع للرقابة المصرفية، وليس مجرد تطبيق لتحويل الأموال، كما أن الخدمات الرقمية الموريتانية ليست جميعها من النوع القانوني أو المالي نفسه؛ فهناك مؤسسات مصرفية، ومؤسسات دفع، ومؤسسات نقود إلكترونية، ولكل منها طبيعة تنظيمية والتزامات مختلفة.
ما المطلوب في موريتانيا؟
إن حماية أموال المواطنين لا تعني محاربة التحول الرقمي أو تعطيل الابتكار المالي، وإنما تعني بناء منظومة رقابية تواكب سرعة انتشار هذه الخدمات، وتضمن ألا يتحمل المواطن وحده مخاطر فشل المؤسسة التي أودع أمواله لديها.
ومن أبرز الإجراءات التي تستحق النقاش:
- تعزيز الرقابة الدورية للبنك المركزي على المؤسسات المالية ومقدمي خدمات الدفع الإلكتروني، والتأكد من قدرتهم على الوفاء بالتزاماتهم تجاه العملاء.
- ضمان الفصل بين أموال العملاء والأموال التشغيلية الخاصة بالمؤسسات، وعدم السماح باستخدام أرصدة الزبائن في أنشطة عالية المخاطر.
- وضع آليات واضحة لحماية أرصدة المستخدمين وتعويضهم عند إفلاس المؤسسات أو توقفها عن العمل، مع توضيح المؤسسات والخدمات المشمولة بضمان الودائع.
- تعزيز متطلبات الأمن السيبراني، وإجراء اختبارات دورية لأنظمة الحماية والنسخ الاحتياطي والتعافي من الكوارث.
- إلزام المؤسسات بإعلان إجراءات الطوارئ وآليات استرجاع الأموال في حالات الاختراق أو الأعطال أو التصفية.
- توعية المواطنين بمخاطر الاحتفاظ بمبالغ كبيرة في محافظ أو حسابات لا تتوفر بشأنها ضمانات واضحة، وتشجيعهم على تنويع وسائل حفظ أموالهم.
الخلاصة.. التكنولوجيا وسيلة للتيسير وليست بديلا عن الضمانات
إن ما حدث في باراغواي يقدم درسا مهما لكل الدول التي تتجه بسرعة نحو رقمنة معاملاتها المالية: سهولة تحويل الأموال وسرعة الدفع لا تكفيان وحدهما لبناء نظام مالي آمن.
فالثقة في التطبيقات المالية لا ينبغي أن تقوم على سهولة استخدامها أو انتشارها بين الناس، وإنما على قوة المؤسسة التي تقف وراءها، وشفافية حساباتها، وفعالية الرقابة عليها، ووجود ضمانات قانونية حقيقية تحمي أموال العملاء.
وفي موريتانيا، حيث تتوسع الخدمات المالية الرقمية بوتيرة متسارعة، يصبح من الضروري فتح نقاش جاد بين البنك المركزي والمؤسسات المالية والجهات المعنية حول مستوى حماية أرصدة المواطنين، ومدى جاهزية النظام المالي لمواجهة الأزمات التقنية والمالية.
فأموال المواطنين ليست مجرد أرصدة تظهر على شاشات الهواتف، بل هي مدخرات أسر، ورواتب عمال، ورؤوس أموال تجار، ومصادر عيش لآلاف الناس.
والسؤال الذي تطرحه أزمة باراغواي على الجهات الرقابية في موريتانيا هو: إذا توقفت إحدى المنصات المالية الكبرى غدا، فهل توجد ضمانات كافية تتيح للمواطن استعادة أمواله في الوقت المناسب، أم سيجد نفسه أمام شاشة هاتف لا يستطيع من خلالها الوصول إلى مدخراته؟